无界卡从支付线上化转向客群、场景与AI驱动的精细化经营。
冷月清谈:
怜星夜思:
2、AI根据消费和用卡信息推荐权益,便利性与隐私边界应该怎么平衡?
3、九木杂物社这类线下合作能否真正提高信用卡活跃度?应该看哪些指标?
4、相比偶尔一次的大额优惠,你会更看重奶茶、打车等高频小权益吗?
原文标题:信用卡转型路上,再看银联无界卡
原文作者:蓝翼说
原文内容
一转眼,银联无界卡已经走过六年。
老读者应该还记得,2020年无界卡刚面世的时候,蓝翼曾说过:一切线上化的无界卡,可能就是下一代信用卡的样子,也只有具备这样的技术可能,信用卡才有与互联网产品竞争的机会。无界卡的诞生,就是为了帮助银行拥抱线上支付的浪潮。
六年过去,信用卡行业面对的课题又变了。
当行业从规模增长走向精细化运营,银行更关心的是如何理解客户、深耕不同的消费场景,让产品真正被用起来。而 AI 的发展,又给用户服务带来了新的可能。
同样的,无界卡也在随着这些变化演进。从六大客群权益体系的升级,到九木杂物社等场景合作,再到无界搭子 AI 智能体落地,背后的线索其实是一致的:银联如何通过无界卡这个平台,帮助银行在新形势下更好地经营和服务用户?
今天蓝翼就来聊聊这个话题。
早在2023年蓝翼就曾说过,信用卡行业的竞争已经从从追求卡量转向促活、深挖客户价值。几年过去了,这个转型趋势日益明显,如何精准定义客户需求,灵活匹配权益,已经成为信用卡经营中的核心问题。
这也意味着,传统的以卡产品为中心的经营模式已经很难匹配客户的多元用卡需求。银行要真正经营客户,需要深入理解他们的生活方式和消费场景。
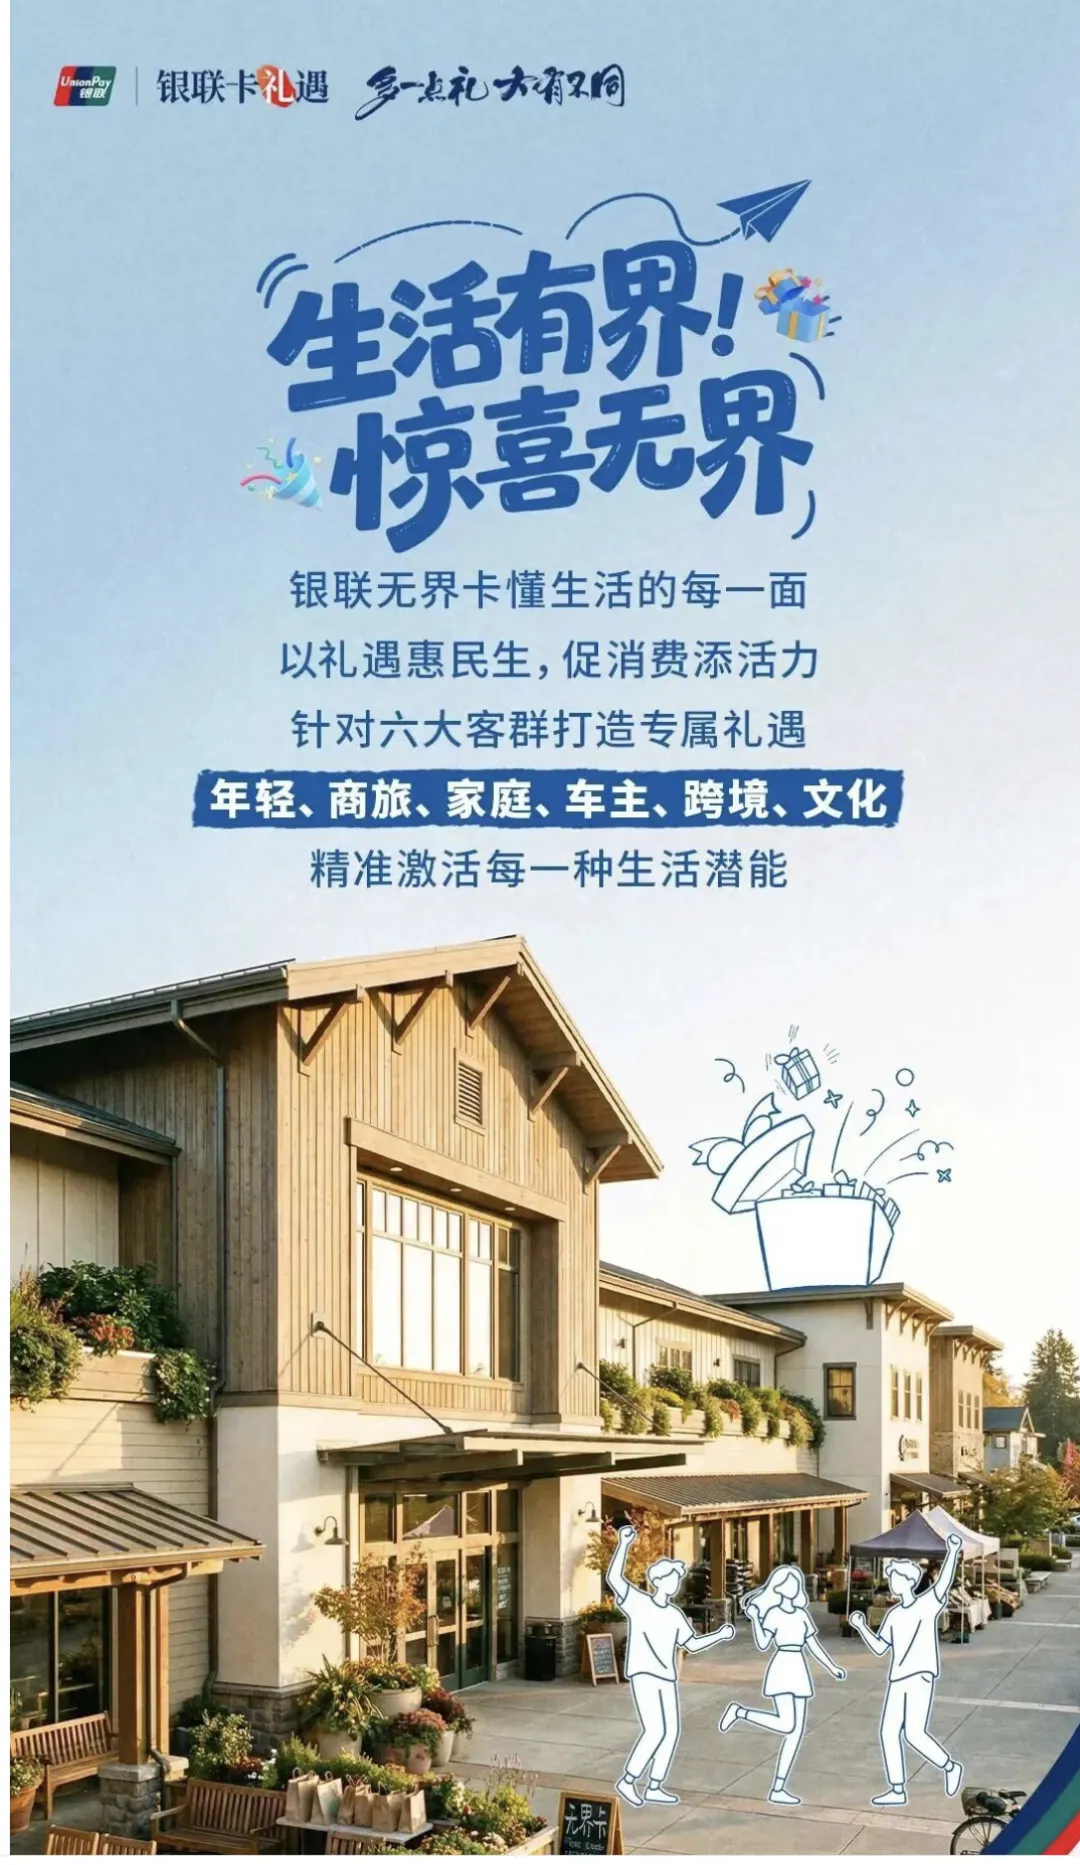
无界卡围绕年轻、商旅、家庭、车主、跨境、文化六大客群建立专属礼遇体系,就是在尝试把银联积累的场景洞察和服务资源,转化成银行可以直接使用的经营支持。
蓝翼觉得更有价值的是,无界卡的六大客群刚好对应着当前信用卡行业几个重要的经营方向:年轻化、差旅、家庭消费、车主服务、跨境和文化消费。银联利用自身支付网络积累的场景洞察,先替银行筛了一遍哪些人群和场景值得经营。
在权益设计上,无界卡也没有一味堆高门槛。年轻用户的听歌、奶茶、打车,商旅用户的空中 Wi-Fi,文化消费人群关注的演出展览,都是普通人能够感知、可以持续使用的场景。
对银行来说,这套体系提供了一个成熟且灵活的客群经营通用框架:银行可以结合自己的客户特点和经营策略,在无界卡框架下选择对应的权益与场景,从而降低了客群经营转型的门槛。
客群经营的另一个问题是:去哪里找人?
银联在今年与九木杂物社做了一系列的合作,蓝翼觉得很有意思。
九木是晨光旗下的独立品牌,文具、文创和生活小物吸引着不少年轻人,蓝翼不少朋友给孩子购买新学期的学习用品就去这里,顺便逛逛好玩的文创。这样的线下场所,聚集着银行最希望触达的年轻和家庭客群。
把这些动作连起来看,可以发现,银联正在尝试把九木已有的门店、会员和消费场景,变成无界卡发卡和用户经营的入口。对银行来说,可以借助银联组织好的商户资源与活动,在年轻人和家庭本来就会出现的地方接触他们;对品牌方来说,也多了一种通过支付和用卡权益运营会员的方式。
在蓝翼看来,九木的合作代表着银联开始把客群经营从卡片和权益,进一步延伸到真实的消费场景里。
而从权益配置到场景合作,无界卡实际上是在帮银行补充经营客群所需要的资源和渠道。接下来是如何留住客户,让服务更简单,更有温度——这就轮到 AI 出场了。
权益再多,如果用户找不到、想不起来,最后还是很难真正被使用。尤其是在 AI 越来越方便,用户更是习惯问答式的一站式交互,而懒得去逐个翻找。
无界 AI 智能体,就是在尝试缩短权益到用户之间的距离。
早在今年 5 月银联「无界搭子」刚上线,蓝翼就尝鲜体验了下,一步步的引导,加上卡通形象的互动,确实比翻页面简单有趣得多。这种交互方式让用户不需要先知道自己应该找哪项权益,而是先告诉它「我想做什么」,再由服务顺着需求展开。同时,无界搭子的卡通形象、语音交互也让原本偏工具化、规则化的金融服务多了温度和亲近感。
如今几个月过去了,蓝翼又试了下,这个搭子无论从体验的流畅度,还是问答的准确性,又比当初提升了不少,令人欣喜。
但无界卡在 AI 上面所做的事情,并不仅如此。据了解,银联最近还与商业银行合作,将无界卡权益、用卡知识、营销活动等分散的信息进行系统整合,并通过无界 AI 智能体向用户提供个性化服务。
当业务咨询、日常聊天、在线申卡、权益查看和领用等能力,都开始被放进一个统一的智能入口里。这对银行和用户的意义就不一样了。
对用户来说,过去的「人找权益」开始向「权益找人」转变,不用翻页面,用户从自己的需求出发提问就好;对银行来说,则多了一个集中承接咨询、产品和服务的入口,让已经投入资源配置的权益,有机会更方便地交到客户手里。
更重要的是,这个智能体背后,有着银联积累的支付数据与场景洞察,和火山引擎的大模型及交互能力,商业银行接入后,相当于同时获得了场景洞察与大模型技术的能力支撑。
对很多银行来说,这种模式的意义在于:不需要从零开始造一个 AI,也不必独自解决权益、场景、数据和技术之间的连接问题,可以在银联已有的平台上发展适合自己的智能化客户服务。
从线上支付,到客群经营,再到 AI 服务,回头看无界卡这六年的变化,其实恰好对应着银行卡行业不同阶段面对的问题。
六年前,移动支付和线上消费快速发展,银行需要把申卡、绑卡和用卡延伸到更多线上渠道;今天,信用卡行业进入精细化运营阶段,银行又需要理解更细的人群、进入更多真实场景,并应对 AI 带来的挑战、寻找新的用户服务方式。
创新的课题一直在变,但银联无界卡在其中扮演的角色其实没有变:连接银行、商户、技术伙伴与用户需求,把不同环节的资源组织起来,让合作银行可以在已有基础上继续创新。
无界卡所提供的六大客群框架、商户与场景合作,以及如今的智能服务入口,相当于把一部分共性的经营能力先组织起来。银行保留自己的产品特点,再根据自身客户进行组合和适配。
它未必替银行解决所有问题,但至少让银行参与这些变化时,不必每一次都从零开始。
大家手里的银联无界卡是哪家银行的呢?你最看重它的哪些权益和服务?留言里说说?
-
推荐阅读:
-
上篇文章:
分享、点赞、在看三连起来!