汇丰香港EM卡限时加码开卡礼来袭!9万里程等你拿,玩转里程,酒店积分,省钱攻略!
原文标题:港卡 | 九万里程开卡礼来袭汇丰香港里程万花筒神卡
原文作者:青蛙飞旅
冷月清谈:
本文深度解析了汇丰香港EveryMile (EM) 信用卡(有效期至2026年2月28号)的里程积累和权益,尤其针对新客户高达92000里程的开卡礼。文章详细介绍了EM卡的核心权益,包括独立的RC (Reward Cash) 累积和灵活的兑换选项,如Aeroplan、亚洲万里通和长荣航空里程。同时,作者也指出了EM卡在大陆消费的劣势,如货币转换费和年费要求。文章还探讨了如何通过GURU活动叠加EM卡的外币消费,以实现收益最大化。此外,文章还提到了EM卡的机场休息室权益和旅游保险,并分析了将RC兑换成雅高酒店积分的实际价值。总的来说,EM卡适合追求高里程积累、有境外消费需求且能满足批卡条件的用户。但需注意活动续期风险。
怜星夜思:
1、除了文中提到的GURU活动,还有哪些方法可以最大化汇丰EM卡的里程收益?
2、文中提到EM卡有机场休息室权益,但有消费门槛。如果经常出差,但消费额度不高,如何更划算地使用机场休息室?
3、如果未来汇丰EM卡的活动不续期,这张卡还有持有的价值吗?
2、文中提到EM卡有机场休息室权益,但有消费门槛。如果经常出差,但消费额度不高,如何更划算地使用机场休息室?
3、如果未来汇丰EM卡的活动不续期,这张卡还有持有的价值吗?
原文内容
欢迎扫码加入我们的各种交流群包括美卡港卡美股港股酒店航司群~

【2026.1.8】汇丰EM卡开卡礼限时加码,只限信用卡新客户,老户哭晕在厕所里。
活动时间:即日起到2026年2月28号
全新客户定义是没有获批过香港汇丰信用卡,参加活动需要在活动期内申请并获批,也就是之前申请过这段时间获批的也不行,有过附属卡也不行,过去一年销过汇丰卡也不行。
消费方式:屏蔽了电子钱包和八达通消费。
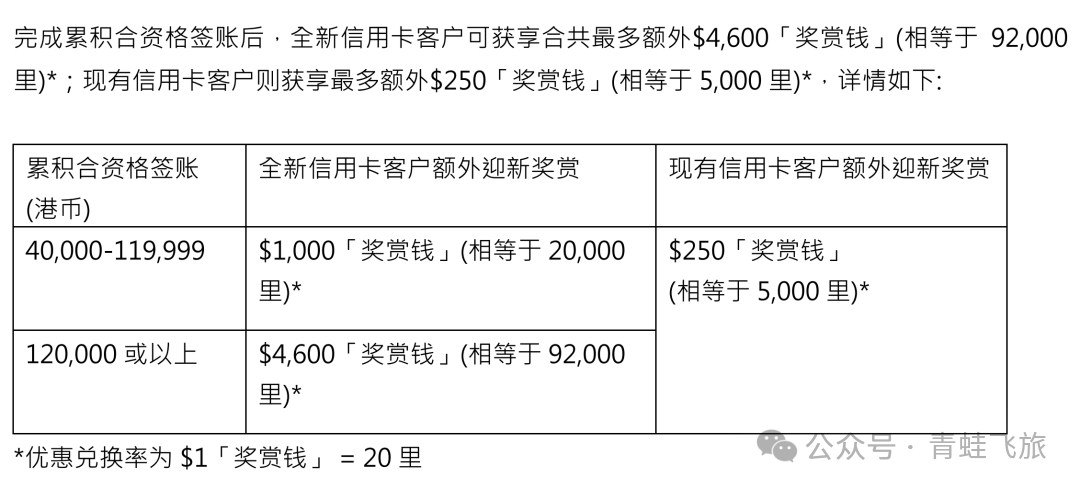
开卡之内60天消费满12万港币可以获取4600奖赏钱,相当于92000里程,价值9000+
01
HSBC EveryMile
汇丰EM卡
汇丰pulse毫无疑问是香港第一神卡(这句话只能持续半年,因为pulse的活动只续了半年),随着新年各项活动的公布,小蛙隐隐约约觉得这张汇丰EM卡的权益也是很强大。
核心权益:汇丰EM卡的RC是单独累积单独用的,可以1:20兑换很多酒店航司积分。汇丰其他卡的RC是共用的,共同累计到一起。兑换方式也很简单,卓越卡1:15兑换英航新航(这俩去年都温暖了一波,贬值幅度都在10%左右),其他卡1:10兑换亚万。
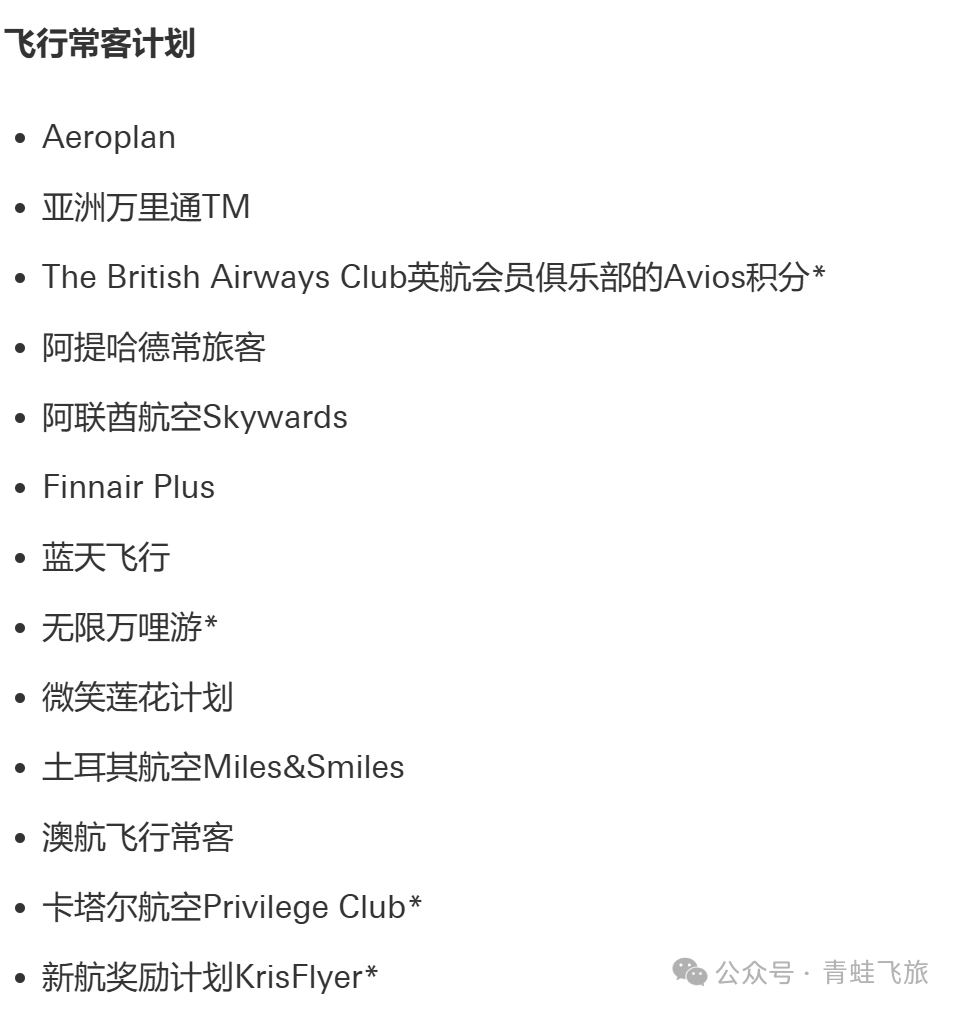
Aeroplan、亚万、长荣(无限万里游)都是非常不错的里程计划。
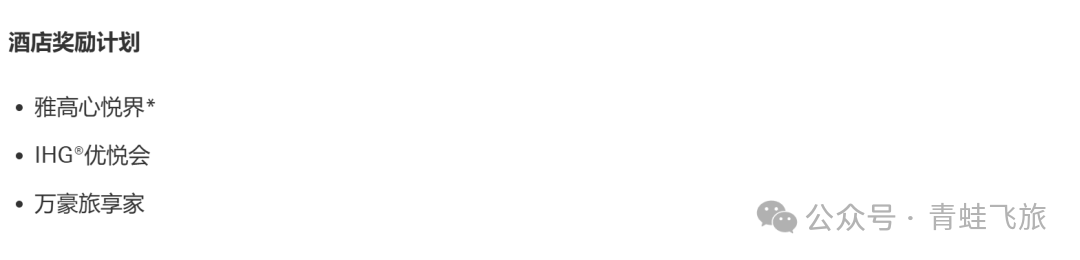
选择的灵活性非常高。
但是这张是visa卡平时直接在大陆消费的话返利1%RC,兑换比例是普通卡的两倍所以相当于返利2%,扣除1.95%的货币转换费是用爱发电,还要刷满8w才能免年费(虽然有很多dp显示可以谈心免,但是也要消费一定数量)。
但是因为两项活动常态化展开所以说还是值得的。
一个是GURU,已经连续两年在10月放开报名。
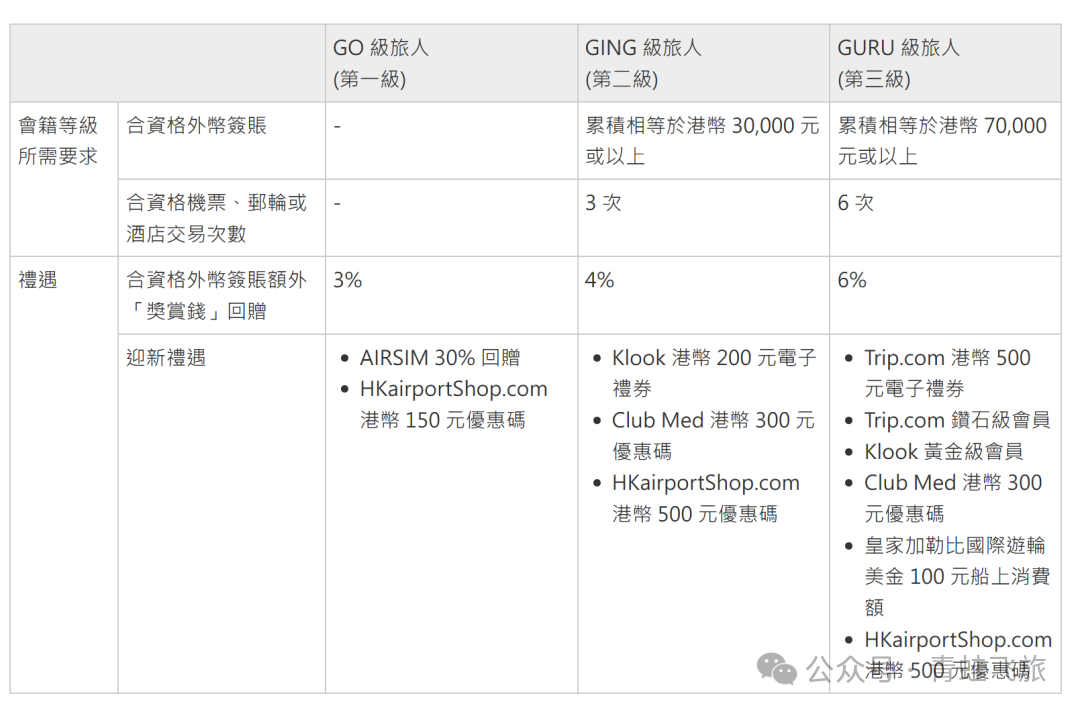
GURU每个月赠送的RC会导入到当月消费最多的卡当中,那么就可以把收益从3%、4%、6%变成6%、8%、12%。
如果只有这一个活动的话因为EM外币消费收益2%和货币转换费1.95%接近,跟pulse内地消费4.4%比还是差很多的,所以就算导入其实也没有太多超额收益。
但是另一个活动的持续展开活动叠加让这个卡收益变得更高。
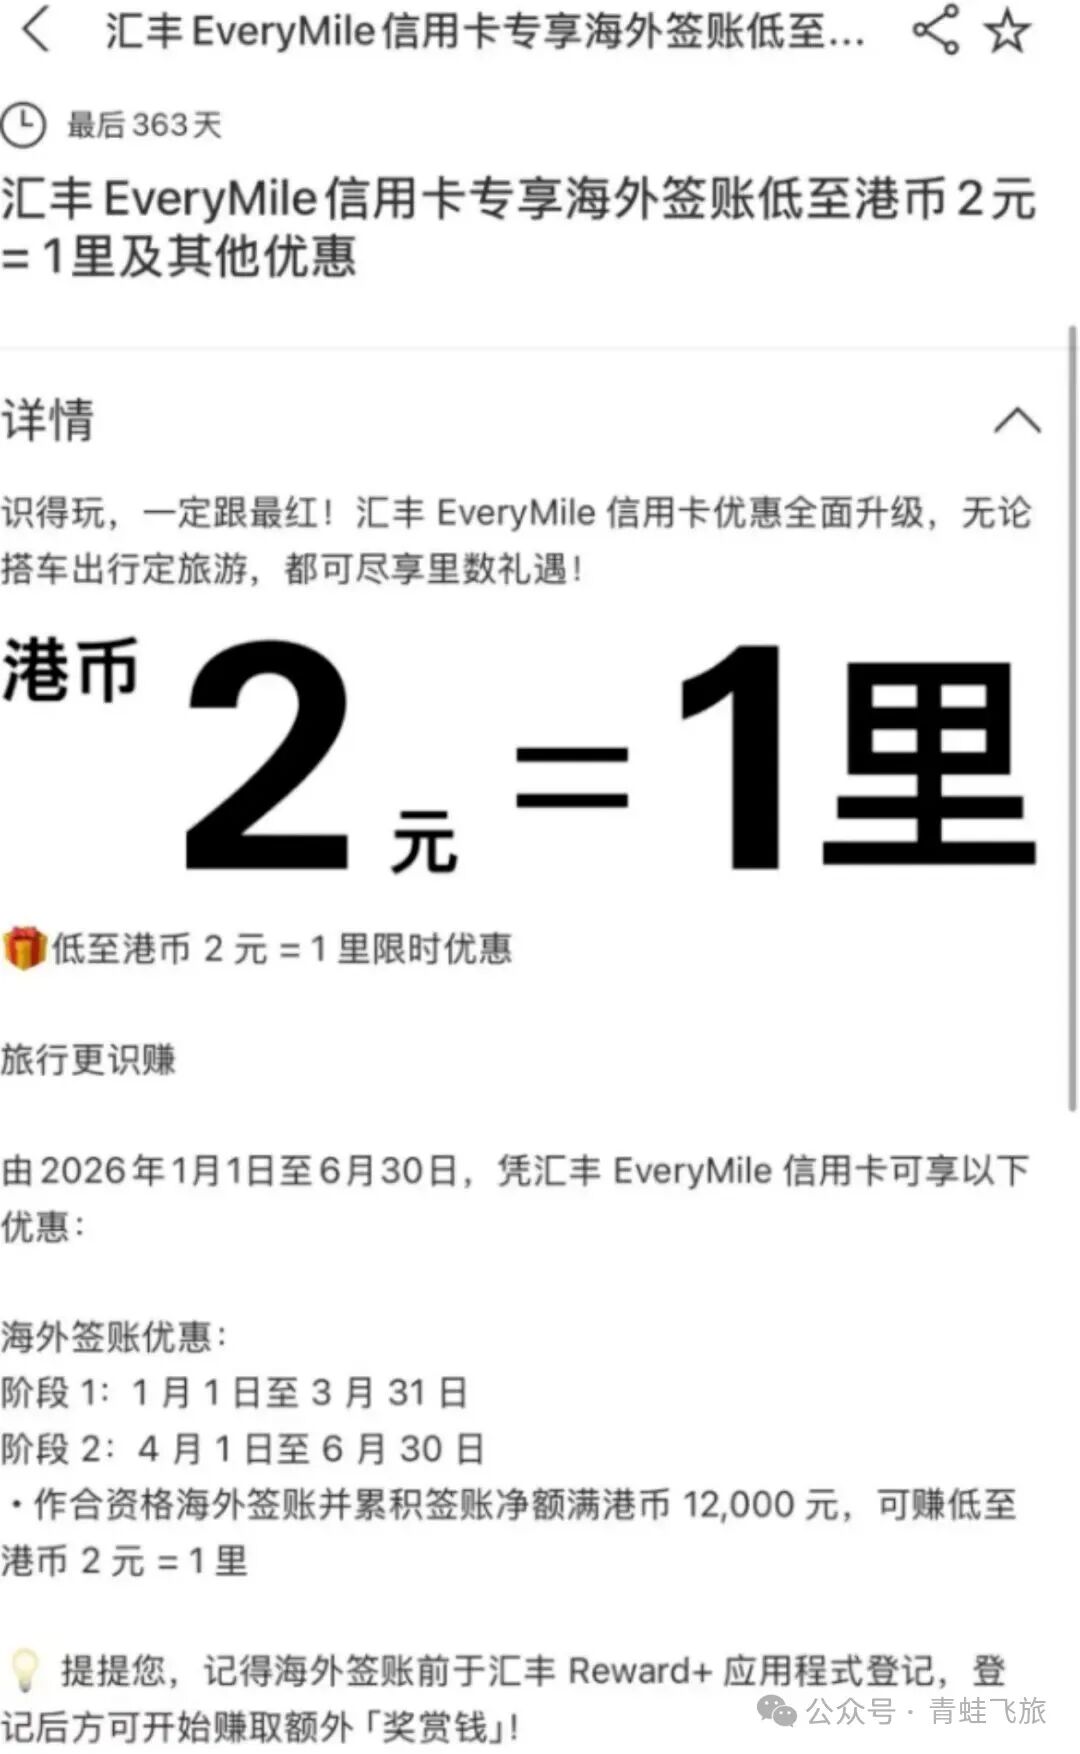
这样的话可以在某个月用em消费12000hkd,pulse消费11000hkd左右把GURU收益都赠送进em卡,收益还是很客观的。
如果极限一点的话餐饮活动也不是必须PULSE参加。
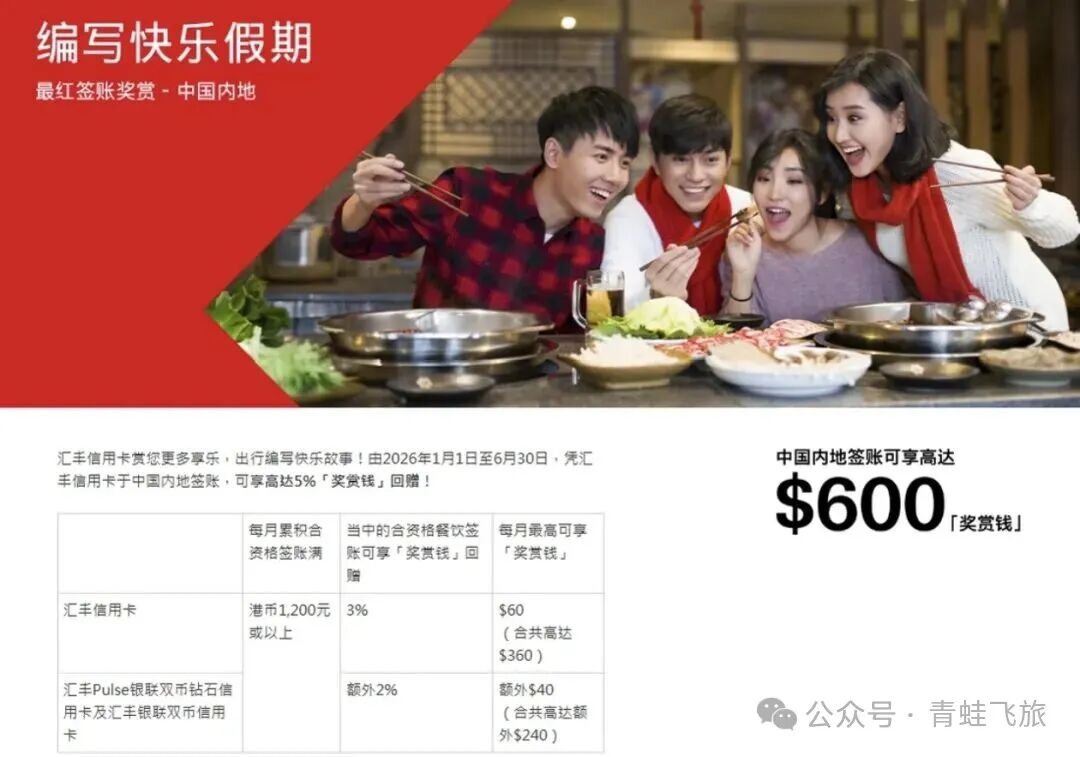
这张卡的开卡礼也是消费8000获取800RC,跟pulse相同。但是这张卡的RC价值更高所以申请优先级可以提前,但是这张卡的批卡难度也大,至少要卓越身份加香港汇丰30万存款才有机会批卡。
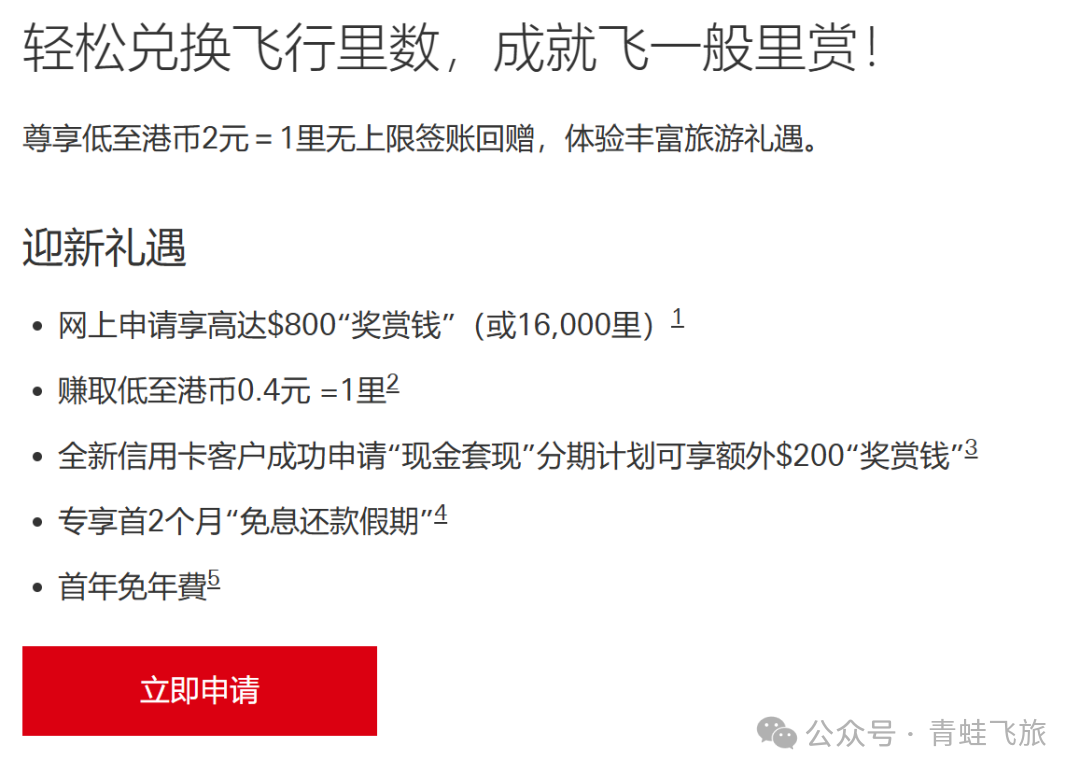
还有一些细枝末节的权益也说一下:
EM卡每年有六个点休息权益,可以免费携带2岁以下儿童进入,超过2岁要自费。可以进机场休息室可以吃饭,覆盖网点很强大,网点太多了文章放不下 有需要的可以找小蛙获取,但是每次用了权益之后需要六十天内消费4000hkd,不然会扣250HKD。之前有读者让小蛙总结港卡的休息室权益,运通白金的pp卡确实是最强的,cnid老用户容易风控,新用户嘛没有hkid很难批,其他的都差很多。
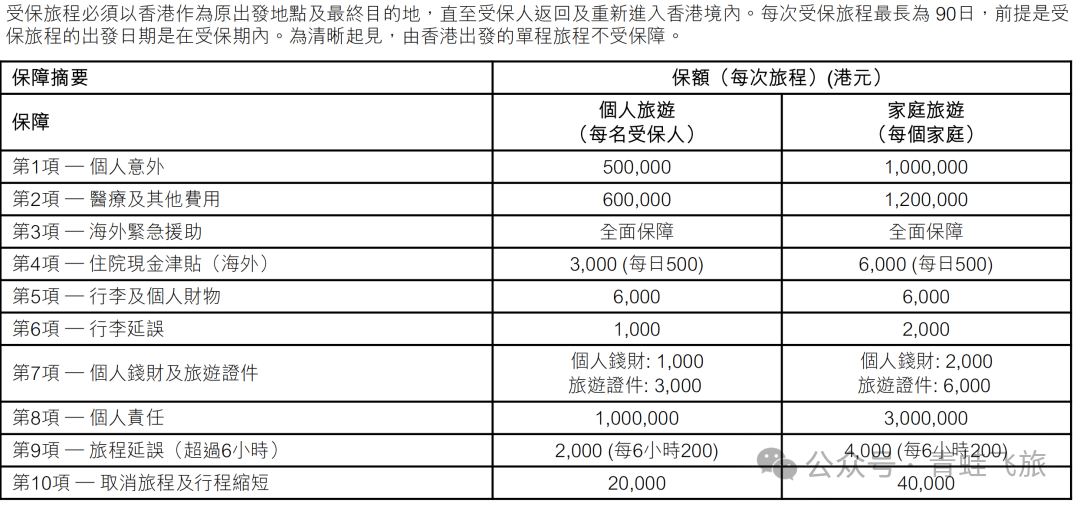
EM卡自带旅游保险,需要行程是香港出发回香港(有群友在东南亚旅游用过,比大陆保险理赔轻松体验好很多)
当然了风险也要说一下,万一活动不续的话在国内消费就比较鸡肋。但是这张卡持有人真的不多,不像pulse满大街都知道,适合闷声发大财。
02
HSBC EveryMile & Accor
雅高积分陷阱
如果看完上文的读者会知道,小蛙这里计算EM的价值是按照1:20来计算的,如果按照雅高1000分等于20欧来计算更诱人,这么算相当于1RC=3.65HKD。
确实挺诱人的但是雅高在国内不是主流酒店集团(小蛙认为主流的是万豪希尔顿洲际凯悦),能用的地方不多,而且雅高每年可以59折买分,有人可能反驳小蛙这个59折只能新户买,第二年就不行了,这么说只能说你对酒店玩法是一知半解。雅高官方价格小蛙觉得有点虚高,想用折扣然后加积分有些酒店又不支持,所以说雅高积分1000抵扣20欧只有纸面上的价值,没什么变现意义,1RC=3.65hkdx0.59=2.15hkd,用来换里程的话交易给别人获取这么多现金都不难,一个是自己用的价值一个是可以变现的价值相信大家能做出好的选择。
当然了雅高在海外分布还是比较多的,如果需求多的可以考虑加赠的时候兑换雅高,em历史上有几次兑换雅高加赠的记录。
欢迎加入我们的知识星球和专属群:

