信用卡独立APP加速整合,行业竞争转向存量经营、风控与效率。
冷月清谈:
怜星夜思:
2、关掉独立APP能省下一笔钱,但这足以扭转信用卡业务利润下滑和不良率上升吗?
3、卡量和消费金额下降,但交易笔数反而增长,这是否意味着用户正在从“多卡低频”转向“少卡高频”?
4、银行把信用卡、存款和理财数据集中到一个APP后,个性化服务与隐私保护之间该如何划线?
原文标题:信用卡APP大退潮
原文作者:牧羊人的方向
原文内容
国有六大行里,又少了两个"独立APP"。2026年6月30日,中国银行"缤纷生活"APP全面停服;两个月后,邮储银行公告"邮储信用卡"APP将于11月25日停服。这场从城农商行蔓延到国有大行的"关停潮",正在重写中国信用卡行业的数字入口版图。本文系统盘点6家国有大行和9家股份制银行的信用卡APP的关停与迁移情况,并结合2025年年报数据展开全景分析。
1、15家银行信用卡APP现状全景
-
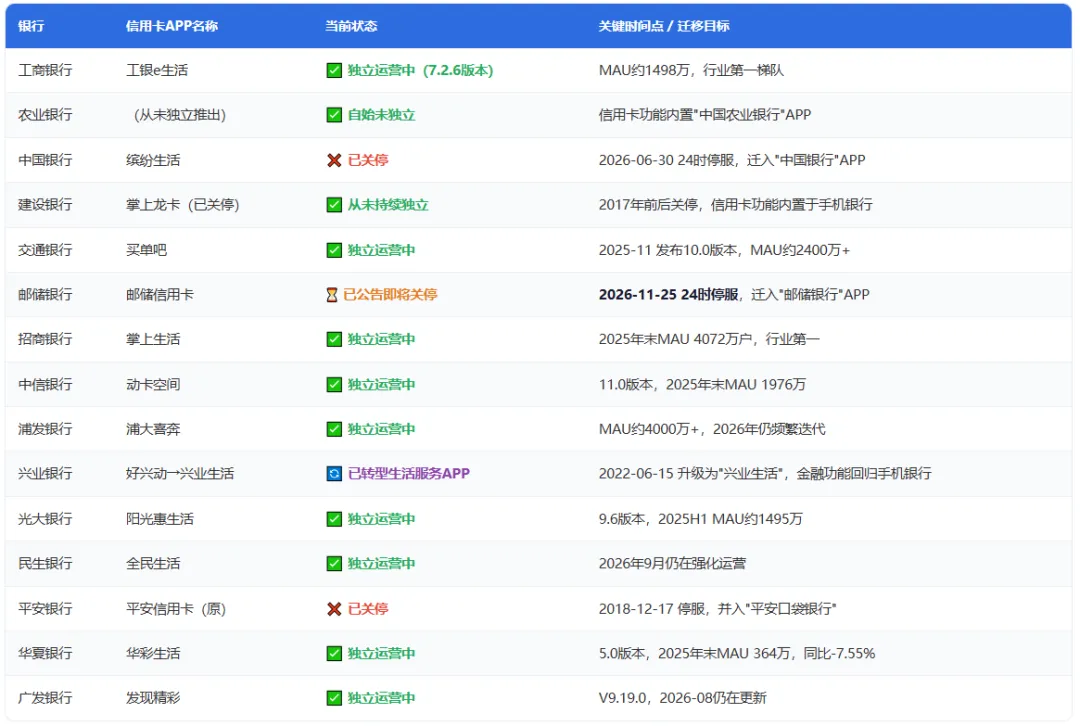
国有大行"两极分化":中行、邮储已加入关停行列;工银e生活、买单吧仍在千万级MAU区间独立运营;农行从未单独做过信用卡APP,建行"掌上龙卡"早在2017年前后即已关停。
-
在2017年5月,平安口袋银行4.0就把"口袋APP+橙子银行+平安信用卡"三合一,2018年12月17日原信用卡APP正式停服。
-
兴业没有直接关停,而是把"好兴动"升级为开放型生活服务平台"兴业生活"APP,信用卡金融功能回归手机银行,形成"手机银行做金融、兴业生活做场景"的双APP格局。"兴业生活"注册用户已超3100万,月活客户超1100万。
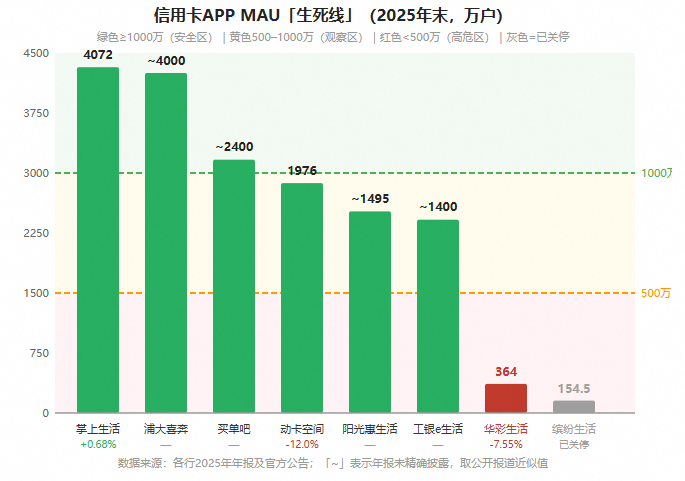
目前仍在独立运营的有9家,MAU基本都在1000万以上:掌上生活4072万、浦大喜奔约4000万、买单吧约2400万、动卡空间1976万、阳光惠生活约1495万、工银e生活1498万+。不过头部增长已全面见顶,即便是行业龙头掌上生活,2025年MAU增幅也不足1%(+0.68%);中信动卡空间一年减少约270万户(-12.0%)。
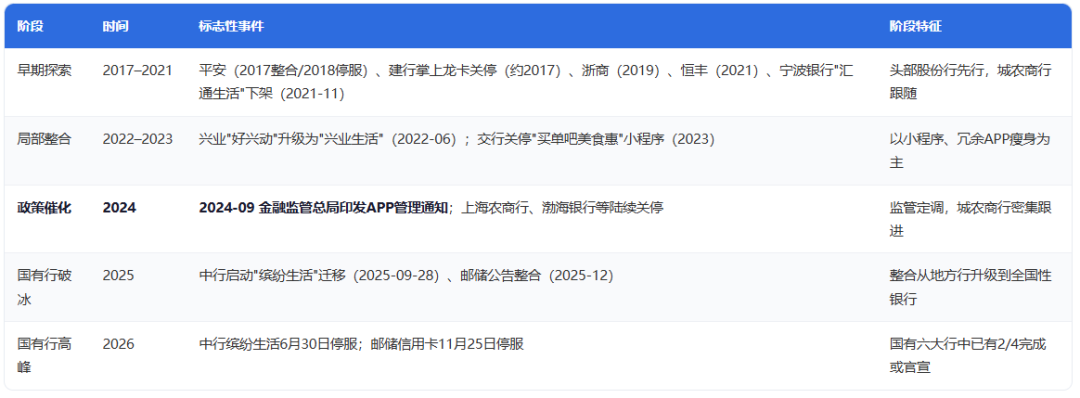
从信用卡整个行业发展趋势来看,信用卡APP关停/整合最早是2017年开始,从股份制行到城商行跟随,再到近两年国有大行的动作。
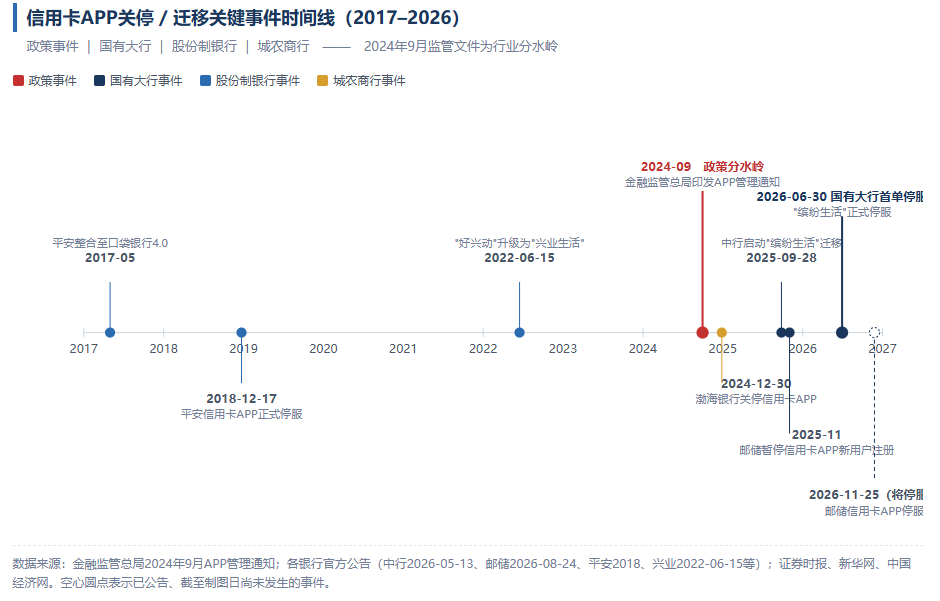
分水岭是2024年9月14日。国家金融监督管理总局办公厅印发《关于加强银行业保险业移动互联网应用程序管理的通知》,明确要求:“对用户活跃度低、体验差、功能冗余、安全合规风险隐患大的移动应用及时进行优化整合或终止运营”,并提出"同类同质业务需求整合"。这份文件,是此后所有银行行动的政策总开关。
2024年,渤海银行、恒丰银行、宁波银行、浙商银行的信用卡APP率先“下线”,拉开了行业整合的序幕。进入2025年,节奏明显加快,江西银行、北京农商行、上海农商行、四川农信联合社、华润银行等多家机构相继将信用卡APP关停或并入主手机银行平台。2025年9月。中国银行宣布启动“缤纷生活”APP功能迁移,全部功能逐步并入“中国银行”APP,停止新用户注册与下载。2026年5月,中国银行正式公告,“缤纷生活”将于6月30日24时起全面停止服务,成为首家关闭独立信用卡APP的国有大行。紧随其后,邮储银行于2025年12月发布公告,逐步推进信用卡功能向“邮储银行APP”整合,整合完成后“邮储信用卡APP”将不再使用。邮储银行由此成为第二家推进信用卡线上渠道整合的国有大行。
2、信用卡行业发卡量与消费额趋势
央行数据显示,全国信用卡和借贷合一卡在用发卡量从2021年末的8.00亿张持续下滑至2025年末的6.96亿张,四年累计减少1.04亿张,较2022年三季度8.07亿张的历史高点累计减少1.11亿张,创近7年新低。截至2026年二季度末,进一步降至6.77亿张,上半年减少近2000万张,与峰值相比累计减少约1.3亿张。消费额方面,根据中国银联估算,2025年信用卡消费金额同比回落约11%,但银联网络信用卡交易笔数同比增长12.5%,在卡量总体收缩的背景下,用户用卡频度有明显提升。
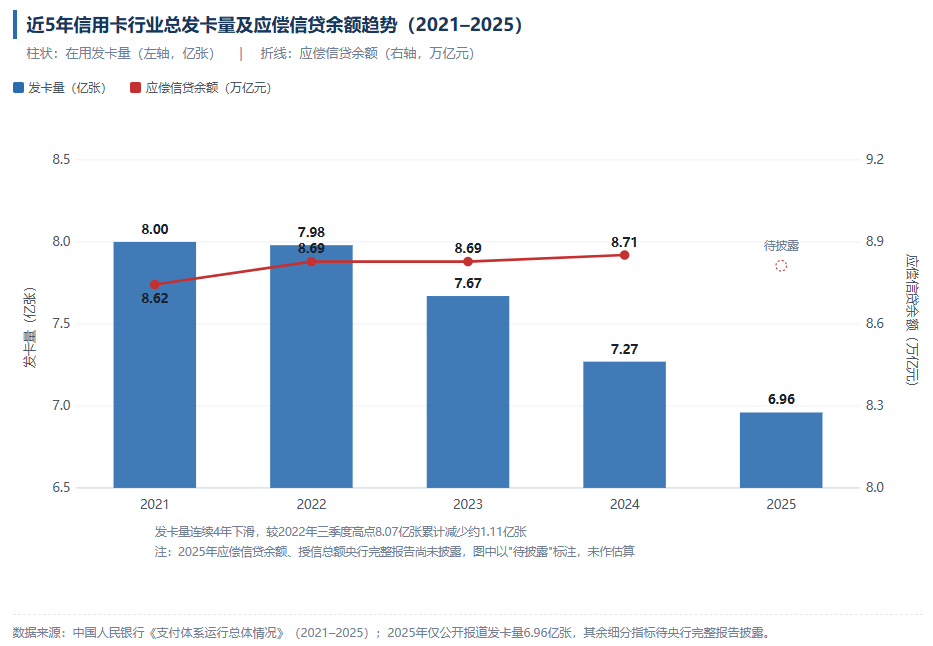
发卡量在2022年几乎持平(仅减少0.02亿张),2023年起降幅加速,2024年单年减少4000万张为五年最大降幅。2025年减少3100万张,发卡量首次跌破7亿张大关。进入2026年,收缩节奏仍在加快,上半年即减少近2000万张,日均超10万张信用卡退出市场。
-
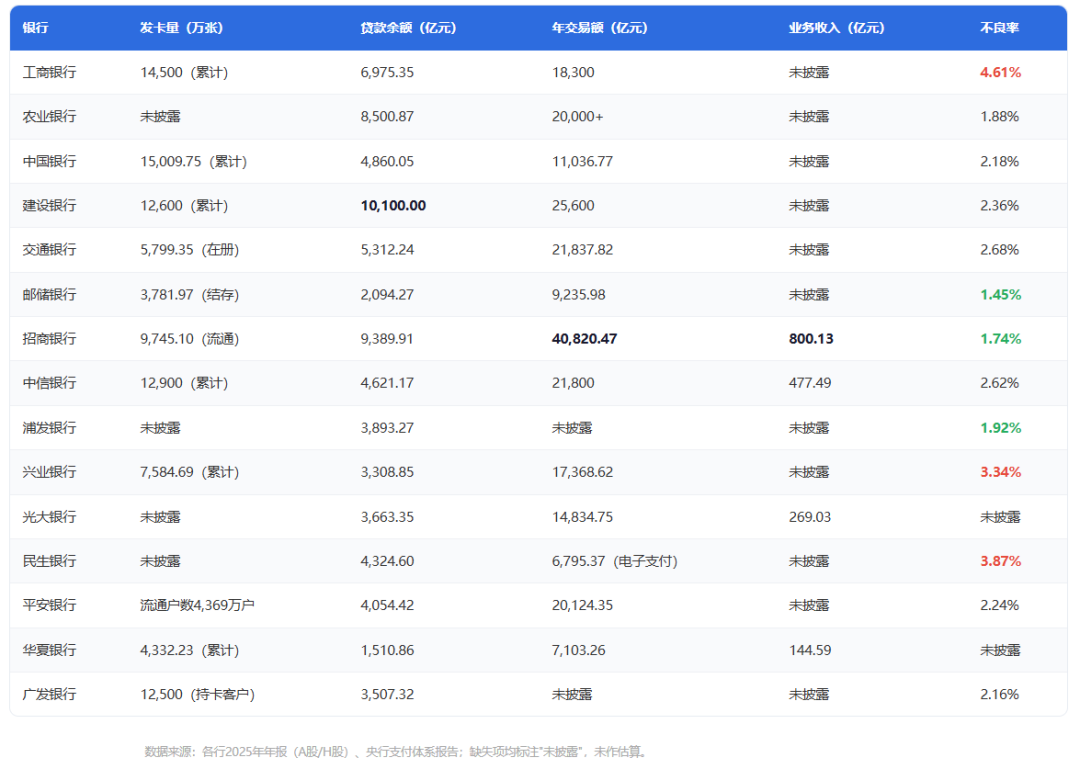
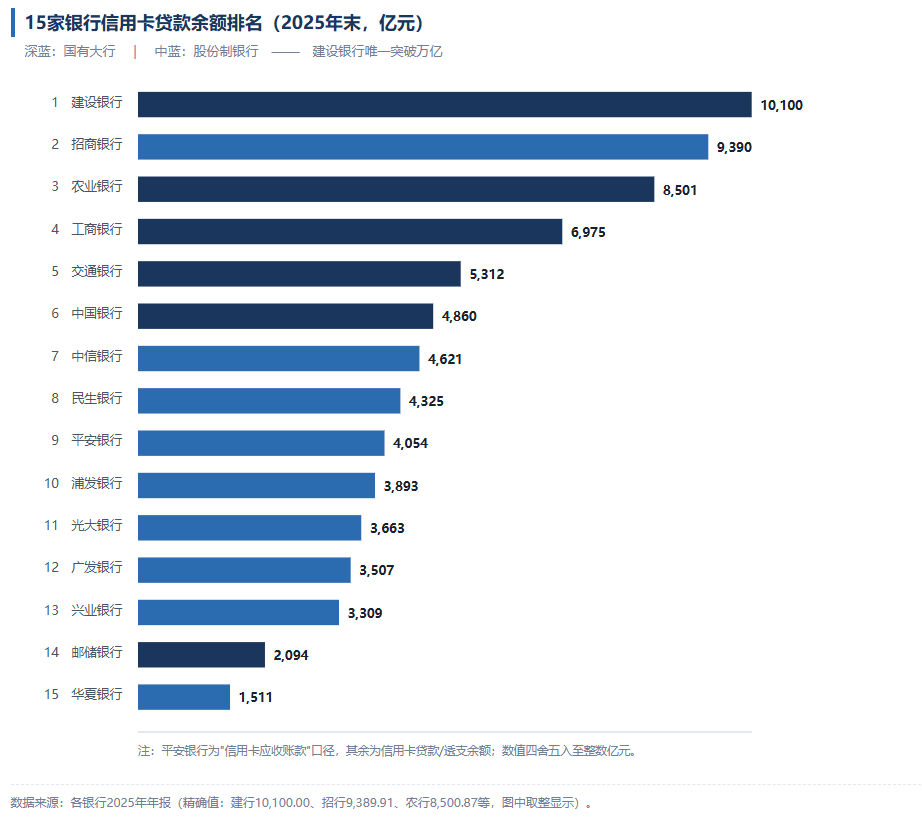
贷款余额TOP5:建设银行10,100亿(唯一破万亿)、招商银行9,390亿、农业银行8,501亿、工商银行6,975亿、交通银行5,312亿。
-
不良率最高:工商银行4.61%(较2024年上升1.11个百分点,增幅最大)、民生银行3.87%、兴业银行3.34%;最低:邮储银行1.45%、招商银行1.74%、浦发银行1.92%。
-
已披露收入排名(仅4家单独披露信用卡业务收入):招商银行800.13亿、中信银行477.49亿(2025年首次单独披露)、光大银行269.03亿(已连续6年下滑,从2020年453.82亿降至当前水平)、华夏银行144.59亿。
-
年交易额TOP3:招商银行40,820亿(遥遥领先)、建设银行25,600亿、交通银行21,838亿。
2025年,行业历史上首次出现全部上市银行信用卡收入均同比下滑。国有大行信用卡收入同比降幅普遍超过10%,股份制银行整体降幅在15%至20%区间,部分机构的信用减值损失侵蚀了大部分息费收入。信用卡业务正从过去的零售增长引擎,转变为银行报表中的阶段性拖累项。
利润端的压力,最直观的指标是信用卡不良率。2025年,除邮储银行外,五大行信用卡不良率全面上升。工商银行从2023年的2.45%飙升至2025年的4.61%,三年累计涨幅达2.16个百分点,信用卡不良贷款金额从169.01亿元涨至321.22亿元,接近翻倍。股份行则呈现显著两极分化。
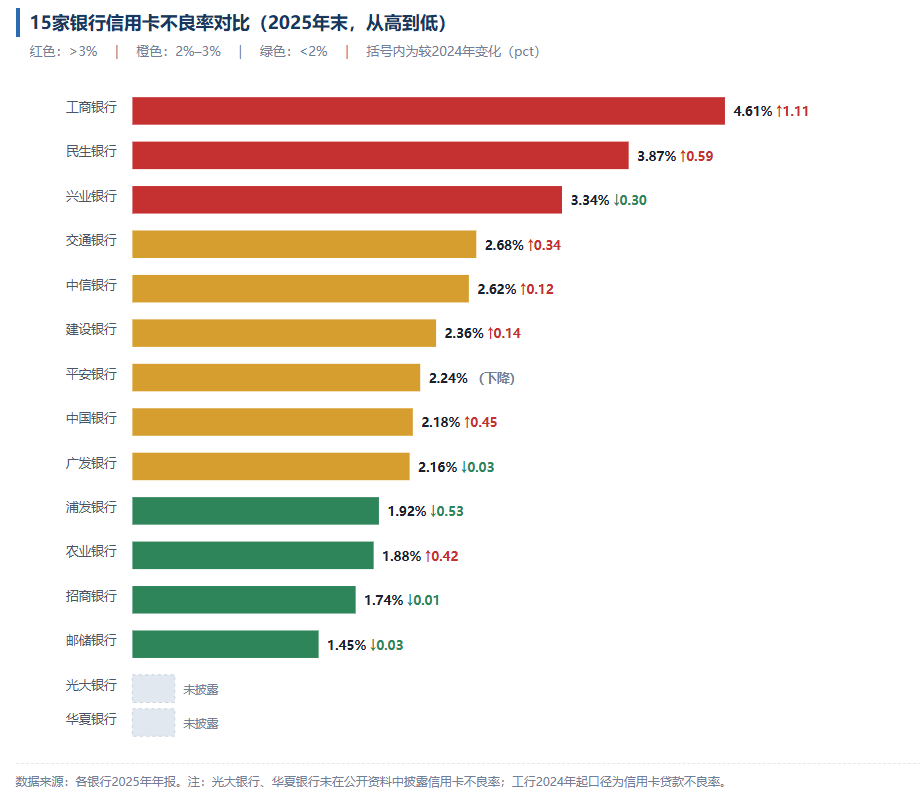
不良率呈现清晰的风险分层:邮储银行1.45%、招商银行1.74%、浦发银行1.92%处于安全区间;民生银行3.87%、兴业银行3.34%属于高风险区;工商银行4.61%已远超行业均值。邮储银行是六大行中唯一实现信用卡不良贷款和不良率"双降"的银行。
3、信用卡APP关停/迁移原因分析
1)经营成本:独立APP的"盈亏平衡线"被击穿
独立APP意味着独立的开发、双端甚至三端(iOS/安卓/鸿蒙)适配、应用商店合规、版本迭代、安全攻防、客服运营。当MAU低到一两百万量级,单用户分摊的研发运营成本,根本无法被分期、取现、消费分润收入覆盖。缤纷生活关停前MAU仅154.54万,就是最典型的"算不过账"案例。
2)用户活跃度:MAU普遍下滑,头部也见顶了
中小银行的信用卡APP,普遍陷入"MAU下滑+发卡量下滑+交易额下滑"的三重收缩,独立APP的流量价值持续衰减。
3)监管合规:2024年9月文件是直接催化剂
用户活跃度低、体验差、功能冗余、安全合规风险隐患大的移动应用及时进行优化整合或终止运营。
金融监管总局《关于加强银行业保险业移动互联网应用程序管理的通知》(2024年9月)。同时工信部、网信办APP侵害用户权益专项整治持续通报,金融类APP因过度索权、违规收集个人信息频繁被点名。
4)手机银行整合战略:零售从"信用卡获客"转向"AUM驱动"
银行零售战略的重心,已经从"拉信用卡新户"转向"管理客户总资产(AUM)"。手机银行天然承载存款、理财、基金、贷款、信用卡全品类,是大财富管理的最佳载体。信用卡APP若独立存在,反而割裂了"信用卡客户→财富客户"的转化路径。
5)获客与运营效率:一个入口,交叉销售,数据打通
一个APP作为统一入口减少用户下载、注册、登录成本;信用卡客户在手机银行内可一键买理财、办贷款、申房贷,提升单客价值;信用卡消费数据与借记卡流水、理财数据合并,才能画出完整的客户画像。
6)技术架构:微服务/中台化让"合并"不再伤筋动骨
过去把两套系统合并,几乎等于重写一遍。如今银行中台化、微服务化改造完成后,账单、还款、分期等能力早已沉淀为中台服务,APP只是前端渠道。把信用卡服务"嵌入"手机银行,技术成本从"重写系统"降到"前端页面整合+接口调用"。
4、信用卡行业发展趋势
三年少1.11亿张卡、大行率先关停APP、收入利润贡献度下滑、不良率分化出清,信用卡行业已彻底告别「跑马圈地」的增量时代,进入「存量绞杀 + 精耕细作」的深度调整期。独立信用卡APP的退场,本质上不是信用卡的退场,而是高成本粗放渠道的退场。
与此同时,信用卡分中心也在经历大规模整合。截至2025年末,17家原设立独立专营中心的银行中,已有7家完成撤并,5家启动调整,另有5家虽保留独立专营制但已弱化独立考核。2025年全年有60多个信用卡分中心终止营业,或被并入分行属地管理,或直接关停。
信用卡的“黄金时代”已经结束,但一个更注重质量、效率和风险可控的新阶段正在开启。对于银行而言,关掉一个APP只是降本增效的第一步,后续比拼的不再是发卡量和APP数量,而是客群质量、场景渗透、风险定价和AI运营能力,而如何在缩量市场中重新定义信用卡的价值,才是更根本的命题。
数据统计口径说明:
参考资料:
-
中国人民银行《支付体系运行总体情况》(2021–2025)
-
15家银行2025年年报
-
金融监管总局、各行信用卡中心官方公告和证券时报等公开报道